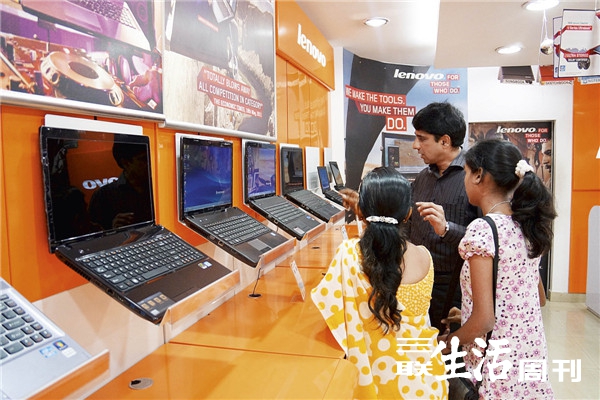
联想印度电脑专卖店
国际化的联想选择的官方语言是英语,这首先挑战的是联想自己。在早期,这种选择最直接的结果就是:联想自己的高管因为语言不行,而被公司里以英语为母语的同行轻看。“语言即能力”,是一般心理。但对联想那些正在进行语言学习的管理者们,他们虽然暂时用英语表达有困难不流利,但对全球PC发展的趋势,却是洞若观火。
联想并购IBM之际,两个叠加的变化趋势,正在发生着。贺志强向本刊总结说:对于PC而言,2006年是个区隔点,其标志是移动互联网的出现。此前的30年时间,比如所谓信息化,PC标准化种种,其实IT产业是作为一个生产工具来支持企业的生产效率的。这些进步都是技术在驱动,它的服务目标非常清楚,为企业提高效率。但在经过2006年这个区隔点,之后的IT产业变得消费化。它的未来不再仅仅是企业效率,而主要目标是消费者。——两个叠加的趋势,一是全球消费PC大幅增长,在这时开始超过企业PC;二是以苹果为代表,3G业务开始爆发。
杨元庆着急着在德国试点消费业务,以及陈绍鹏领导中国团队不断扩张消费业务拓展交易型模式,看起来是中国经验的全球试验以及推广,实则内里是对这种变化大势的认识。但是,董事长不能跨越CEO直接控制业务——现代企业的一般特征如此,无有例外。
后来有很多记者采访表明,并购了IBM PC,而成为全球第三大PC厂商的新联想,让第一位的惠普(HP)以及第二位的戴尔(Dell)最担心的是:进入消费市场。而联想在中国的成功,正在消费市场。可是,当时领导联想的CEO阿梅里奥,对消费市场的兴致有限。他的工作重点是挤水分保商用,而不是开拓新领域与新业务。
进入德国消费市场一年试验之后,联想碰上进入欧洲消费市场的另一个机会。2007年8月7日晚,联想发布公告宣布:确认有意收购欧洲Packard Bell电脑公司。总部设在荷兰的PB公司,按数据是当时西欧第五大的电脑制造商——市场份额3%,之前一年的销售额约为20亿美元,销售量是83万台。PB的身世颇为复杂,在联想计划收购之时,这家公司已经六度易主,曾经一度是NEC在欧洲的子公司。
有意思的是,当时是陈绍鹏作为联想的代表来解释为什么收购欧洲PB公司:“杨元庆主席在上次财报会议中非常明确:必须做好海外消费市场,主要是美洲、欧洲市场,联想在这块的企图心是很强烈的。”陈绍鹏还表示:亚太区离大中华区比较近,联想已把一些大中华区的产品和业务模式带过去,效果非常好。而欧美是全球最大的消费市场,也是全球最难做的两块市场,联想必须在这些领域取得突破,才能证明在中国成功的交易型业务模式是有竞争力的。与此同时,当时的CEO阿梅里奥也向国际媒体证实了联想的收购计划。
比较起来,欧洲的PB电脑公司,无论体量还是影响力,比IBM小很多。它之于联想的价值,是进入欧洲消费市场的一个介质性公司,是联想全球拓展很正常的路径选择,一般而言,这只是一个小小的公司新闻而已。但是,这次收购,台湾宏碁公司出来竞购,风波骤起。
联想宏碁之争,意义深远,颇值分析。
宏碁的国际化步伐,是标准的以并购国际中小企业而稳步成长的类型。1987年,宏碁并购了美国的康点公司,这是它全球化的第一步。可是,4年之后,这家公司的并购遭遇失败,创业以来首次出现赤字。10年后,1997年,宏碁购买美国德州仪器的行动运算部门,此次并购,使宏碁成为美国第四大笔记本制造商。更重要的是,因为并购,台湾的宏碁拥有了一位后来决定这家公司命运的传奇人物:意大利人蒋凡可·兰奇(Gianfranco Lanci)。
多数时候,中国媒体关注联想,关注这家中国的国际性公司,会注重公司的内部运行及其成长性。因而,我们经常会忘记这一事实,作为一家国际性公司,它是要参与国际性竞争的。那么,联想的对手是谁?联想会与谁,以及如何进行竞争?还有,结果怎样?如果没有这一切,我们看到的联想,是孤本性的事实,难言完整。
联想收购PB,竞争者宏碁出现了,双方展开遭遇战。
简单地看,走曲线的宏碁打败了走直线的联想。联想发布并购谈判的公告之际,媒体报道,联想的确已获得“排他性”谈判的机会,这意味着成功就在不远处。仅仅20天后,宏碁公司宣布他们以7.1亿美元收购美国第四大PC商Gateway。彼此在竞争欧洲的电脑公司,宏碁却曲折去买美国公司,这个曲线意义何在?Gateway拥有欧洲电脑公司PB的优先购股权,当宏碁买下Gateway后,大家突然明白,联想的并购充满变数。
果然,宏碁动用了“优先购股权”条款,联想出局。
这次收购竞争,媒体兴致很大,很快就弄清楚了宏碁对Gateway的购买策略。Gateway股份一直在1.1美元附近波动,宏碁计划出价1.8美元收购——按财务计算,这已经算超额溢价了,双方在这一价位进行着正常的谈判。当联想并购PB的消息传出,宏碁改变策略,提高到1.9美元的出价,迅速结束对Gateway收购谈判,落袋为安。而Gateway既已进入宏碁之手,PB去向再无悬念。
有意思的是,宏碁快速购买Gate-way,资本市场以及媒体极不看好。当宏碁的收购消息传出,无论是宏碁,还是Gateway,没有因这起并购而股价上扬,反而是应声大跌。台湾媒体报道:分析师认为,宏碁的收购纯属冒险。创办于1985年的Gateway,高峰时股价曾达至80美元,而当时康柏公司意欲以70亿美元收购它,结果它拒不出售,后来股价一落千丈,只有1美元左右。在这种情势下的收购——“宏碁开出7.1亿美元,属高价。收购价相比股价,溢价达57%,消耗了宏碁净利润的65%。投资者无法看好。”
相比资本市场,企业家的逻辑更长线。后来大家明白,宏碁溢价,志在PB。
可是,即使如此,宏碁的选择,仍是迷雾重重。宏碁欧洲业务,在兰奇的领导之下,2004年已超越惠普,成为欧洲第一大笔记本电脑厂商。显然,宏碁收购Gateway并非为着美国市场,而是曲线为了欧洲的PB。但是,宏碁已在欧洲拥有领先性优势,相比之下,联想甚至还没有找到进入欧洲消费市场的门径,宏碁有必要如此溢价投资自己的优势市场吗?
宏碁自溢价收购Gateway后,就让分析师产生一系列的“不懂”。宏碁董事长王振堂为此专门接受采访,他的回应很直接:“(阻击联想进入欧洲)是我们考虑因素的一部分,也是一个很关键因素。这是一石三鸟,甚至是四鸟的交易,投资回报相当高。”实业家对全球市场的理解,不是资本市场短线逻辑可以想象的。简单地讲,实业家对行业规律的认识更清醒,他们腾挪的格局更大。